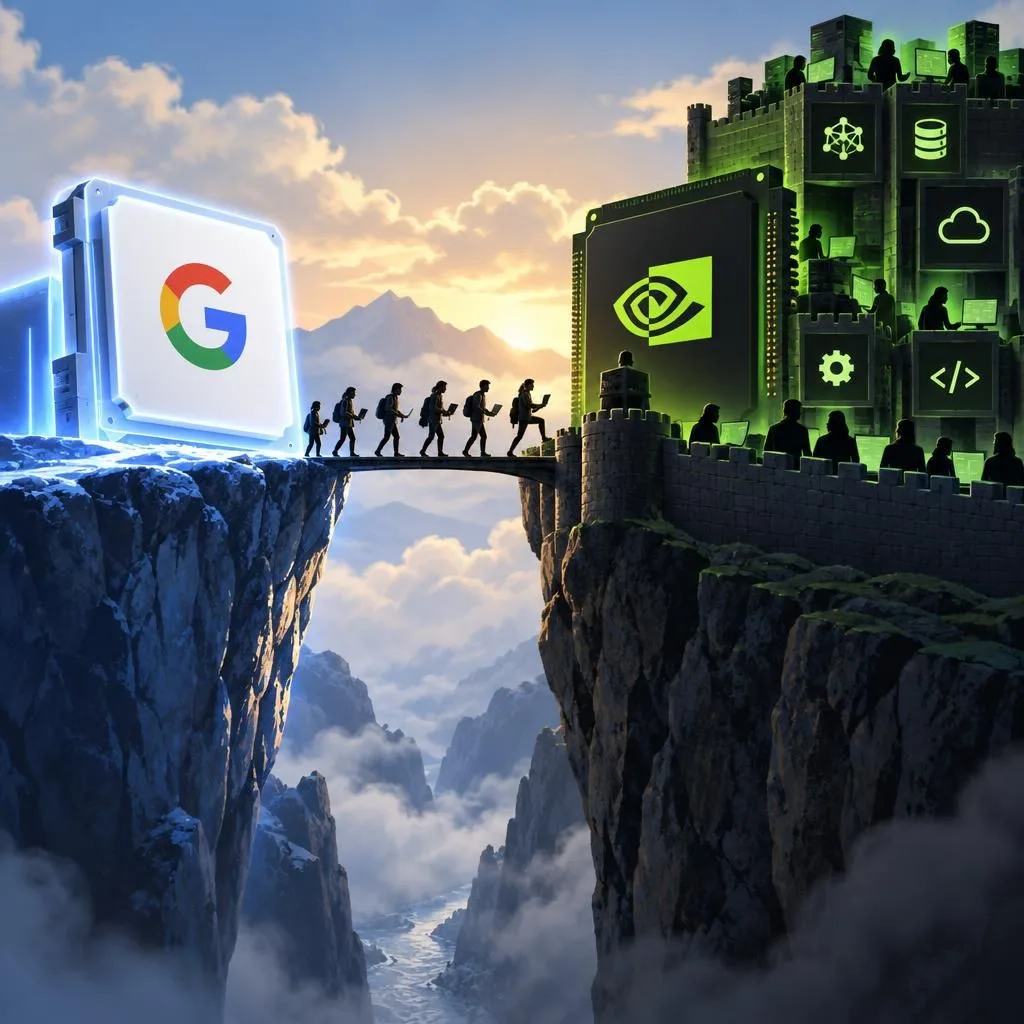
구글의 TPU는 엔비디아의 CUDA 소프트웨어 해자를 무너뜨릴 수 있을까?
구글의 TPU는 강력한 가격 대비 성능과 전력 효율성을 제공하지만, 엔비디아를 대체하기 위해서는 CUDA의 방대한 소프트웨어 생태계, 개발자 인지도, 그리고 멀티 클라우드 유연성이라는 장벽을 극복해야 합니다.
2026. 09. 19.
미국과 중국의 반도체 기술 패권 다툼이 심화되면서 글로벌 공급망이 근본적인 재편을 겪고 있습니다. 양국의 전략과 함께 한국과 대만 등 주요 반도체 제조 거점들이 직면한 도전 과제를 살펴봅니다.
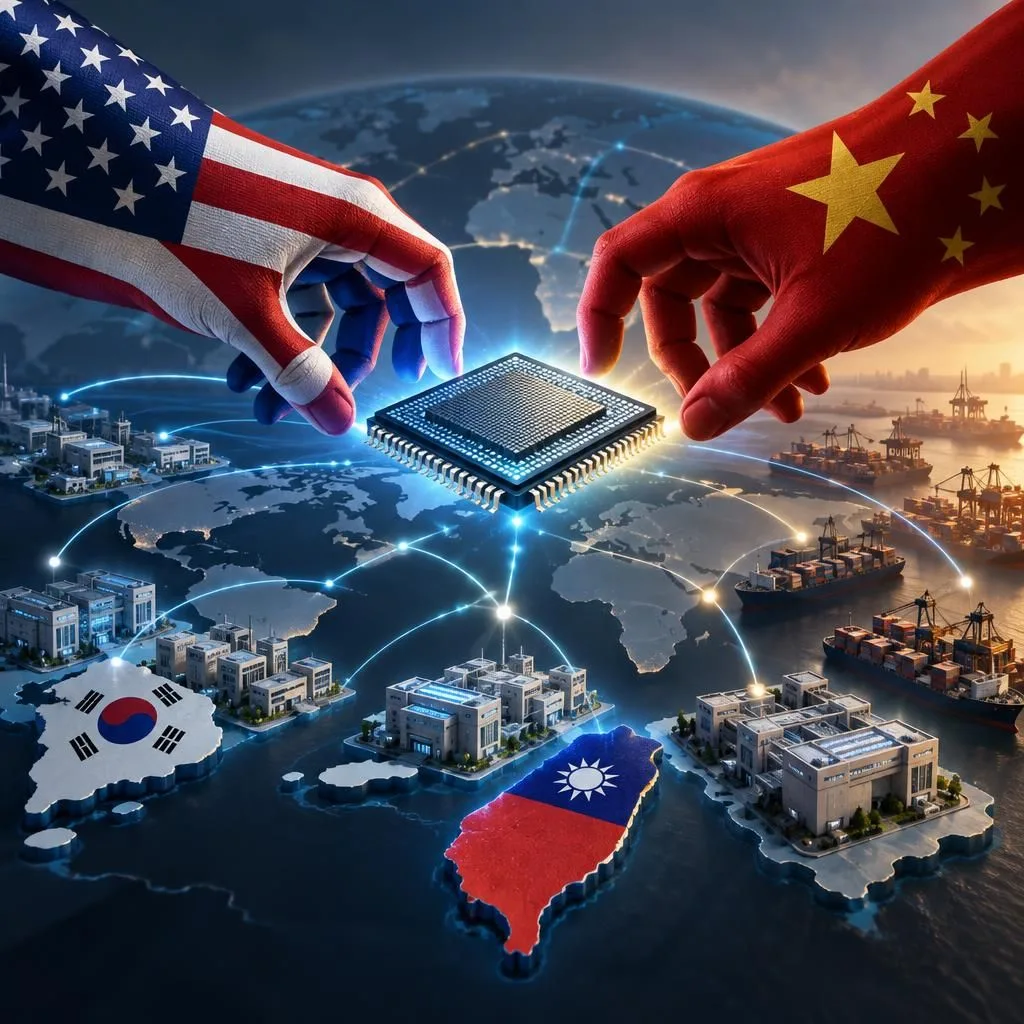
현대 산업의 쌀로 불리는 반도체는 이제 단순한 전자부품을 넘어 국가 안보와 미래 패권의 핵심 자산으로 자리 잡았습니다. 인공지능(AI), 양자 컴퓨팅, 자율주행, 방위산업 등 첨단 기술 전반이 초미세 반도체에 의존하면서 미국과 중국 간의 갈등은 반도체 밸류체인 전반으로 확대되고 있습니다.
미국은 자국의 원천 기술 및 설계 역량을 지렛대 삼아 중국의 첨단 반도체 진입을 저지하는 봉쇄 전략을 취하고 있습니다. 극자외선(EUV) 노광장비를 비롯한 첨단 제조 장비의 대중국 수출을 제한하고, 고성능 컴퓨팅용 칩 공급을 통제하는 조치가 대표적입니다.
이와 동시에 미국 본토 내 제조 생태계를 복원하기 위한 지원 정책을 병행하고 있습니다. 자국 내 생산 기지를 건설하는 글로벌 반도체 기업들에 보조금을 지원하는 한편, 동맹국들과의 긴밀한 공조를 통해 중국을 배제한 안정적인 신뢰 공급망을 구축하려 합니다.
미국의 제재에 직면한 중국은 국가 주도의 대규모 자금을 투입하여 반도체 자립을 추진하고 있습니다. 첨단 선단 공정으로의 진입이 제한되자 기술적 우회로를 모색하는 한편, 가전 및 자동차 등에 널리 쓰이는 28나노미터 이상의 성숙(레거시) 공정에 집중 투자하는 양상을 보입니다.
소재·부품·장비의 국산화율을 높여 외부 충격을 흡수할 수 있는 자체 생태계 육성
성숙 공정 파운드리 점유율 확대를 통한 글로벌 레거시 반도체 공급망 지배력 확보
전기차 및 신재생에너지 산업과 연계된 전력 반도체 분야 집중 육성
글로벌 파운드리 1위 TSMC를 보유한 대만과 메모리 반도체 강국인 한국(삼성전자, SK하이닉스)은 이번 반도체 전쟁의 최전선에 놓여 있습니다. 양국 기업들은 미국 주도의 기술 진영에 참여하면서도, 여전히 거대한 소비 시장이자 생산 기지인 중국과의 관계를 조율해야 하는 복합적 과제를 안고 있습니다.
첨단 제조 역량을 특정 지역에만 집중하는 것은 지정학적 위험을 초래할 수 있다는 인식이 확산됨에 따라, 글로벌 팹리스 기업들의 공급망 다변화 요구도 함께 거세지고 있습니다.
특히 대만은 대만해협을 둘러싼 안보 불안 속에서 미국·일본·유럽 등으로 생산 시설을 분산하는 '차이나 플러스 원' 전략을 실천하고 있습니다. 한국 기업들 역시 미국 내 생산 설비 투자를 진행하면서 중국 내 기존 제조 시설의 업그레이드 제한 문제를 원만히 풀어야 하는 숙제를 안고 있습니다.
과거 효율성과 분업화에 기반했던 글로벌 반도체 공급망은 안보 중심의 블록화 체제로 빠르게 분절화되고 있습니다. 이러한 변화는 설비 중복 투자와 생산 비용 증가라는 비효율을 낳을 수 있으나, 주요국들은 기술 주권을 위해 이를 감수하는 분위기입니다.
결국 향후 반도체 패권의 향방은 독보적인 초격차 기술을 유지하느냐에 달려 있습니다. 미세화 공정의 한계를 돌파할 차세대 패키징 기술, AI 전용 고대역폭 메모리(HBM), 뉴로모픽 칩 등 대체 불가능한 핵심 기술 역량을 확보하는 국가와 기업만이 공급망 재편의 격랑 속에서 협상력을 유지할 것입니다.
구글의 TPU는 강력한 가격 대비 성능과 전력 효율성을 제공하지만, 엔비디아를 대체하기 위해서는 CUDA의 방대한 소프트웨어 생태계, 개발자 인지도, 그리고 멀티 클라우드 유연성이라는 장벽을 극복해야 합니다.
파리지앵 스타일의 중정, 푸른 녹음, 시그니처 브런치 메뉴와 유용한 방문 팁까지, 강남 도산대로와 도산공원 일대의 대표적인 야외 테라스 카페를 만나보세요.
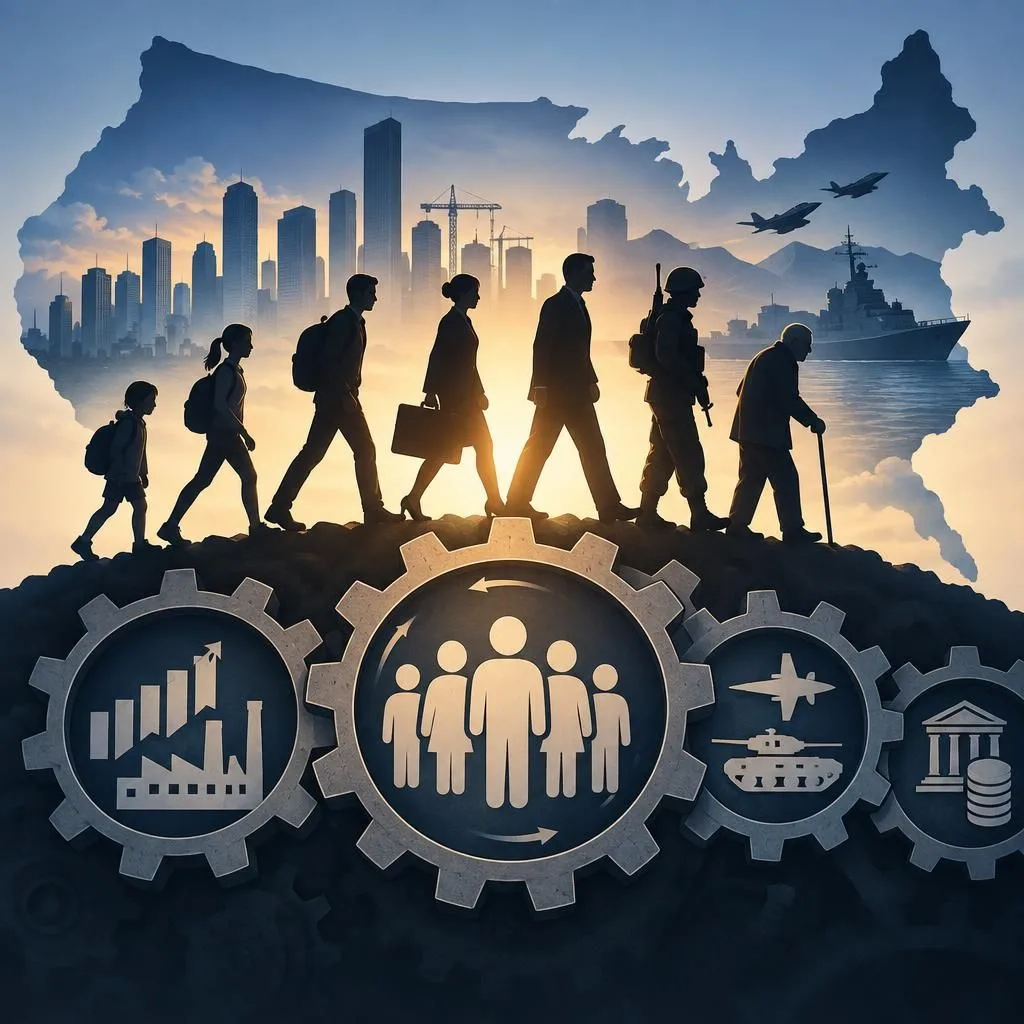
인구 통계적 추세는 단순한 인구수 이상의 것을 결정합니다. 노동력 공급과 재정 건전성부터 군 징집에 이르기까지, 국가의 연령 구조는 지정학적 영향력의 한계를 규정합니다.